Domain bayerische-bank.de kaufen?
Wir ziehen mit dem Projekt
bayerische-bank.de um.
Sind Sie am Kauf der Domain
bayerische-bank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bayerische-bank.de kaufen?
Welche Banken gehören zur Santander Bank?
Zur Santander Bank gehören unter anderem die Santander Consumer Bank, die Santander Privatkundenbank, die Santander Direkt Bank und die Santander Asset Management. Diese Banken sind Teil der Santander Gruppe, einem globalen Finanzdienstleistungsunternehmen mit Sitz in Spanien. Die Santander Bank bietet eine Vielzahl von Finanzprodukten und -dienstleistungen für Privat- und Geschäftskunden an und ist in vielen Ländern weltweit vertreten. Welche Banken genau zur Santander Bank gehören, kann je nach Land und Region variieren. **
Welche Banken gehören zur BW Bank?
Welche Banken gehören zur BW Bank? Die BW Bank, auch bekannt als Baden-Württembergische Bank, ist eine Tochtergesellschaft der Landesbank Baden-Württemberg (LBBW). Die LBBW ist eine der größten deutschen Landesbanken und hat ihren Hauptsitz in Stuttgart. Die BW Bank ist spezialisiert auf das Privat- und Firmenkundengeschäft in Baden-Württemberg und bietet eine breite Palette von Finanzdienstleistungen an. Neben der BW Bank gehören zur LBBW-Gruppe auch weitere Tochtergesellschaften wie die Sachsen Bank und die Rheinland-Pfalz Bank. **

Ähnliche Suchbegriffe für Banken-Schnittstelle
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
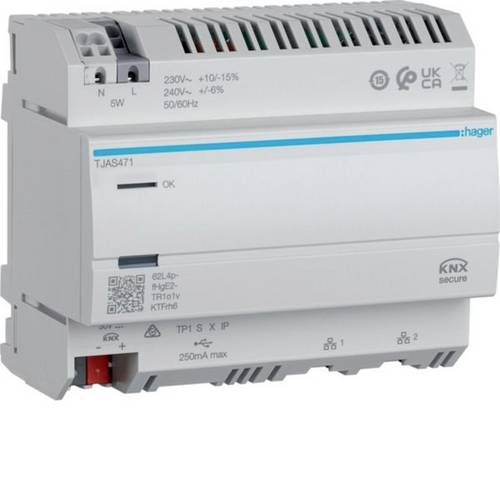
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie schaffen Banken Geld?
Wie schaffen Banken Geld? Banken schaffen Geld, indem sie Einlagen von Kunden entgegennehmen und dieses Geld dann als Kredite an andere Kunden verleihen. Durch diesen Prozess entsteht neues Geld in der Wirtschaft. Zudem verdienen Banken Geld durch Zinsen, Gebühren und Provisionen, die sie für ihre Dienstleistungen berechnen. Sie können auch Geld durch den Handel mit Wertpapieren und anderen Finanzinstrumenten verdienen. Letztendlich schaffen Banken Geld, indem sie das Vertrauen der Kunden in ihr Finanzsystem aufrechterhalten und so die Wirtschaft unterstützen. **
-
Können Banken Geld drucken?
Nein, Banken können kein physisches Geld drucken. Die Geldschöpfung erfolgt durch Zentralbanken, die die Geldmenge regulieren und neues Geld in Umlauf bringen. Banken können jedoch durch Kreditvergabe neues Buchgeld schaffen, indem sie Kredite an Kunden vergeben. Dieses Buchgeld existiert nur als elektronischer Eintrag auf den Konten der Kunden und wird nicht physisch gedruckt. Es ist wichtig zu beachten, dass die Geldschöpfung durch Kreditvergabe Auswirkungen auf die Geldmenge und die Wirtschaft haben kann. **
-
Können Banken Geld erschaffen?
Können Banken Geld erschaffen? Ja, Banken können Geld erschaffen, indem sie Kredite vergeben. Wenn eine Bank einem Kunden einen Kredit gewährt, wird neues Geld in Form von Buchgeld geschaffen, das auf dem Konto des Kunden gutgeschrieben wird. Dieser Prozess wird als Giralgeldschöpfung bezeichnet. Es ist wichtig zu beachten, dass dieses geschaffene Geld nicht physisch gedruckt wird, sondern als elektronischer Eintrag in den Büchern der Bank existiert. Dieser Mechanismus ermöglicht es Banken, die Geldmenge in der Wirtschaft zu beeinflussen und die Kreditvergabe zu steuern. **
-
Können Banken Geld drucken?
Nein, Banken können kein Geld drucken. Das Recht, Geld zu drucken, liegt in den meisten Ländern bei der Zentralbank, die unabhängig von den Banken operiert. Banken können jedoch Kredite vergeben und somit Geld in Umlauf bringen, indem sie Einlagen von Kunden verwenden. **


Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Welche Banken gehören zur Santander Bank?
Zur Santander Bank gehören unter anderem die Santander Consumer Bank, die Santander Privatkundenbank, die Santander Direkt Bank und die Santander Asset Management. Diese Banken sind Teil der Santander Gruppe, einem globalen Finanzdienstleistungsunternehmen mit Sitz in Spanien. Die Santander Bank bietet eine Vielzahl von Finanzprodukten und -dienstleistungen für Privat- und Geschäftskunden an und ist in vielen Ländern weltweit vertreten. Welche Banken genau zur Santander Bank gehören, kann je nach Land und Region variieren. **
-
Welche Banken gehören zur BW Bank?
Welche Banken gehören zur BW Bank? Die BW Bank, auch bekannt als Baden-Württembergische Bank, ist eine Tochtergesellschaft der Landesbank Baden-Württemberg (LBBW). Die LBBW ist eine der größten deutschen Landesbanken und hat ihren Hauptsitz in Stuttgart. Die BW Bank ist spezialisiert auf das Privat- und Firmenkundengeschäft in Baden-Württemberg und bietet eine breite Palette von Finanzdienstleistungen an. Neben der BW Bank gehören zur LBBW-Gruppe auch weitere Tochtergesellschaften wie die Sachsen Bank und die Rheinland-Pfalz Bank. **
-
Wie schaffen Banken Geld?
Wie schaffen Banken Geld? Banken schaffen Geld, indem sie Einlagen von Kunden entgegennehmen und dieses Geld dann als Kredite an andere Kunden verleihen. Durch diesen Prozess entsteht neues Geld in der Wirtschaft. Zudem verdienen Banken Geld durch Zinsen, Gebühren und Provisionen, die sie für ihre Dienstleistungen berechnen. Sie können auch Geld durch den Handel mit Wertpapieren und anderen Finanzinstrumenten verdienen. Letztendlich schaffen Banken Geld, indem sie das Vertrauen der Kunden in ihr Finanzsystem aufrechterhalten und so die Wirtschaft unterstützen. **
-
Können Banken Geld drucken?
Nein, Banken können kein physisches Geld drucken. Die Geldschöpfung erfolgt durch Zentralbanken, die die Geldmenge regulieren und neues Geld in Umlauf bringen. Banken können jedoch durch Kreditvergabe neues Buchgeld schaffen, indem sie Kredite an Kunden vergeben. Dieses Buchgeld existiert nur als elektronischer Eintrag auf den Konten der Kunden und wird nicht physisch gedruckt. Es ist wichtig zu beachten, dass die Geldschöpfung durch Kreditvergabe Auswirkungen auf die Geldmenge und die Wirtschaft haben kann. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
-
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Banken Geld erschaffen?
Können Banken Geld erschaffen? Ja, Banken können Geld erschaffen, indem sie Kredite vergeben. Wenn eine Bank einem Kunden einen Kredit gewährt, wird neues Geld in Form von Buchgeld geschaffen, das auf dem Konto des Kunden gutgeschrieben wird. Dieser Prozess wird als Giralgeldschöpfung bezeichnet. Es ist wichtig zu beachten, dass dieses geschaffene Geld nicht physisch gedruckt wird, sondern als elektronischer Eintrag in den Büchern der Bank existiert. Dieser Mechanismus ermöglicht es Banken, die Geldmenge in der Wirtschaft zu beeinflussen und die Kreditvergabe zu steuern. **
-
Können Banken Geld drucken?
Nein, Banken können kein Geld drucken. Das Recht, Geld zu drucken, liegt in den meisten Ländern bei der Zentralbank, die unabhängig von den Banken operiert. Banken können jedoch Kredite vergeben und somit Geld in Umlauf bringen, indem sie Einlagen von Kunden verwenden. **
-
Rufen Banken einen an, um Kredit anzubieten?
Ja, Banken können Kunden anrufen, um ihnen Kredite anzubieten. Dies geschieht oft im Rahmen von Marketingkampagnen oder wenn ein Kunde bereits ein bestehendes Konto oder eine Beziehung zur Bank hat. Es ist jedoch wichtig, vorsichtig zu sein und sicherzustellen, dass der Anruf von einer legitimen Bank stammt, um Betrug zu vermeiden. **
-
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.